Assurance habitation à Salon-de-Provence, quelles garanties choisir ?
Bien choisir vos garanties vous évite les mauvaises surprises. Voici comment adapter votre contrat à votre logement.
Publié le
Une assurance habitation adaptée doit couvrir au minimum la responsabilité civile, l'incendie, le dégât des eaux et le vol. Selon votre logement, maison, appartement, résidence principale ou secondaire, certaines garanties complémentaires comme le bris de glace, les catastrophes naturelles ou la protection juridique deviennent indispensables pour une couverture vraiment complète.
Vous vivez à Salon-de-Provence et vous voulez protéger votre logement sans payer pour des garanties inutiles ? Entre climat provençal, risques de cambriolage ou dégâts des eaux, chaque situation mérite une analyse précise. Les experts de SPMG SOK SAM SARRAT JEAN PHILIPPE vous aident à construire un contrat sur mesure.
Quelles garanties sont vraiment indispensables pour votre logement ?
Trois garanties forment le socle de toute bonne assurance habitation : la responsabilité civile, l'incendie et le dégât des eaux. Sans ces trois piliers, votre logement reste exposé aux risques les plus fréquents.
La responsabilité civile vie privée vous protège si vous causez un dommage à un tiers, chez vous ou ailleurs. Elle couvre par exemple un enfant qui casse un objet chez des amis, ou un dégât des eaux qui touche votre voisin du dessous.
Le dégât des eaux reste le sinistre le plus courant en France. Que vous soyez propriétaire ou locataire, cette garantie prend en charge les fuites, infiltrations et ruptures de canalisation. L'incendie, lui, couvre non seulement les flammes mais aussi les dommages liés à la fumée ou à l'explosion.
Le vol et le vandalisme, une garantie à ne pas négliger
Si votre logement se trouve en zone urbaine ou périurbaine, la garantie vol mérite toute votre attention. Elle couvre le cambriolage, mais aussi parfois les tentatives d'effraction et les dégradations qui en résultent.
Vérifiez les conditions liées à vos moyens de protection, alarme ou verrous : certains contrats exigent un niveau minimal de sécurité pour appliquer pleinement cette garantie.
Comment adapter votre contrat selon votre type de logement ?
Une maison individuelle n'a pas les mêmes besoins qu'un appartement en copropriété. Le type de bien détermine directement les garanties à privilégier.
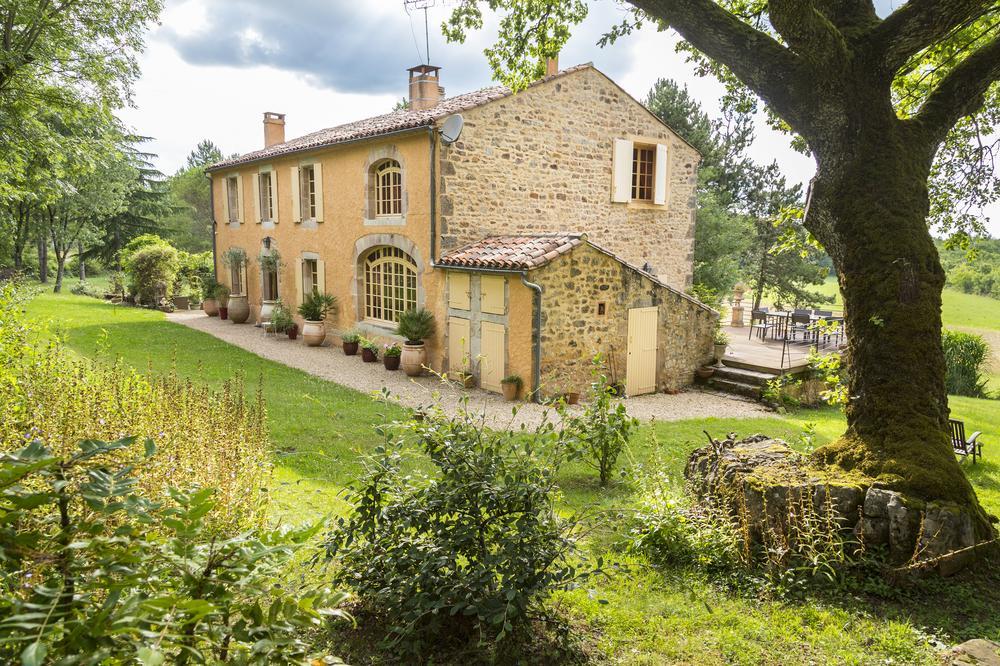
Pour une maison avec jardin, pensez à la garantie tempête, grêle et neige, ainsi qu'à la couverture des dépendances comme le garage, l'abri de jardin ou la piscine. Ces éléments extérieurs ne sont pas toujours inclus automatiquement dans un contrat standard.
Pour un appartement, la garantie catastrophes naturelles et les risques liés à la copropriété, parties communes ou dégâts causés par ou subis des voisins, prennent davantage d'importance. Une résidence secondaire, souvent inoccupée plusieurs mois par an, demande quant à elle des clauses spécifiques sur la vacance prolongée du logement.
| Type de logement | Garanties prioritaires | Point de vigilance |
|---|---|---|
| Maison avec jardin | Tempête, dépendances, piscine | Vérifier l'inclusion des extérieurs |
| Appartement en copropriété | Parties communes, catastrophes naturelles | Coordination avec l'assurance de l'immeuble |
| Résidence secondaire | Vacance prolongée, vol | Délai de déclaration en cas d'absence |
| Locataire | Responsabilité civile locative, risques locatifs | Obligation légale minimale |
Ce tableau vous donne une base de réflexion, mais chaque logement reste un cas particulier. L'équipe de SPMG SOK SAM SARRAT JEAN PHILIPPE analyse votre situation précise avant de vous proposer une formule adaptée.
Pourquoi la garantie responsabilité civile vie privée change-t-elle tout ?
Cette garantie protège votre patrimoine en cas de dommage causé à autrui. Sans elle, un simple accident domestique peut vous coûter très cher.
Imaginez un dégât des eaux qui endommage l'appartement du voisin, ou votre enfant qui blesse accidentellement un camarade de jeu. Sans responsabilité civile, ces situations peuvent vous coûter plusieurs milliers d'euros.
Cette garantie couvre généralement tous les membres du foyer, y compris les enfants scolarisés. C'est pourquoi elle est souvent associée, dans certains contrats, à une garantie accidents de la vie qui va plus loin en protégeant aussi votre propre personne.
Comment obtenir un devis habitation vraiment adapté à votre situation ?
Un devis pertinent demande une analyse précise de votre logement, de sa localisation et de vos besoins réels. Comparer uniquement les prix sans regarder le contenu des garanties reste une erreur fréquente.
Avant de demander un devis, réunissez quelques informations essentielles : superficie du logement, nombre de pièces, présence de dépendances, valeur estimée de vos biens mobiliers. Ces éléments influencent directement le tarif proposé.
Que vous résidiez à Salon-de-Provence ou dans les communes voisines comme Istres, les risques locaux, climat, urbanisation, taux de cambriolage, sont pris en compte pour construire votre formule. Un logement situé dans le Var connaît par exemple des enjeux différents liés aux feux de forêt, ce qui montre bien l'importance d'une analyse locale.
Les conseillers de SPMG SOK SAM SARRAT JEAN PHILIPPE peuvent aussi se déplacer directement chez vous pour établir ce diagnostic, sans que vous ayez à vous rendre en agence.
Faut-il privilégier une formule tous risques ou une couverture ciblée ?
Le choix dépend de la valeur de vos biens et de votre tolérance au risque. Une formule tous risques coûte plus cher mais couvre un champ de sinistres beaucoup plus large.
Si vous possédez des objets de valeur, un mobilier haut de gamme, ou si votre logement présente une exposition particulière comme une zone inondable ou un quartier avec un taux de vol élevé, une couverture étendue se justifie pleinement.
À l'inverse, pour un petit logement avec peu de biens de valeur, une formule ciblée sur les garanties essentielles peut suffire, à condition de ne pas négliger la responsabilité civile et le dégât des eaux.
Les questions fréquentes sur l'assurance habitation
Quelle différence entre résidence principale et résidence secondaire pour l'assurance ?
La résidence principale, occupée au moins huit mois par an, bénéficie de garanties standards. La résidence secondaire, souvent inoccupée, nécessite des clauses spécifiques sur les délais de déclaration et la surveillance du logement.
L'assurance habitation est-elle obligatoire pour un propriétaire ?
Non, elle est obligatoire uniquement pour les locataires. Un propriétaire occupant n'a pas d'obligation légale, mais rester sans couverture reste fortement déconseillé face aux risques d'incendie ou de dégât des eaux.
Comment le bonus-malus influence-t-il le prix de mon assurance auto associée ?
Le bonus-malus récompense les conducteurs sans sinistre responsable par une baisse progressive de la prime. À l'inverse, chaque accident responsable augmente le coefficient et donc le tarif de votre assurance auto.
Vous souhaitez sécuriser votre logement avec des garanties vraiment adaptées à votre situation ? L'équipe de SPMG SOK SAM SARRAT JEAN PHILIPPE, implantée à Salon-de-Provence depuis plus de 45 ans, vous accompagne dans cette démarche. Demandez votre devis en ligne ou remplissez notre formulaire de contact pour bénéficier d'un conseil personnalisé.